ネットでは「ラッコの保険料がベンツ並みに高い」「ネット型保険(通販型)で断られる」といわれているが、これは事実だろうか?
結論から言えば、まぎれもない事実だった。
1. なぜラッコの保険料が「ベンツ並み」と言われるのか?

理由は、「一度の事故による修理代が、高級車並みに跳ね上がるリスク」があるからだ。
• バッテリー全損のリスク
ラッコは床下に大きな駆動用バッテリーを積んでいる。ラッコの最低地上高(地面からの隙間)は130mmと低いため、道路の段差やキャッツアイなどで下回りをこすりやすい構造であり、バッテリーのケースに少しでも傷や凹みがつくと、安全上の理由から「バッテリー丸ごと交換(全損)」となり、150万円以上の修理費がかかるケースが指摘されている。
• 事故のデータがまだ少ない
保険料は「過去にどれだけ事故や高額修理があったか」のデータ(料率クラス)で決まる。発売されたばかりの海外製EVはデータが少なく、保険会社側もリスクを警戒して、あらかじめ高めの保険料を設定する傾向がある。
結果として、車両本体は200万円台の軽自動車なのに、車両保険の金額(年間保険料)が「700万〜800万円クラスのメルセデス・ベンツ」と同じレベルになってしまうという現象が起きている。
2. なぜ「ネット申し込み」を断られるの?

多くのダイレクト型(通販型)自動車保険のシステムでは、「発売直後の新型車」や「リスクの読み切れない海外製EV」は、自動見積もりの対象外(引き受け不可)に設定されているためだ。
ネット保険は、手厚いサポートがない代わりに「一律の基準でリスクの低い車をたくさん集めて安くする」ビジネスモデルで、そのため、床下を擦っただけで150万円の保険金を支払う可能性があるラッコのような車は、ネットからの自動申し込みを制限(お断り)することがよくある。
3. ラッコで正しく保険に入るには?
もしネット型保険に断られても、車自体に加入義務がある自賠責保険とは異なり、任意保険(車両保険)に入れないわけではない。
• BYD正規ディーラーの「専用自動車保険」を使う
• 「BYD e自動車保険(SBI損保)」をチェックする
しかし、ディーラーのEV専用保険(BYD e自動車保険など)を使ったとしても、日産サクラと「同等の安さ」にすることは不可能だ。
なぜなら、ディーラー専用保険は「ラッコでも確実に加入できる安心」や「特別な補償」をくれる仕組みであって、保険料そのものを劇的に引き下げる魔法のプランではないからだ。
なぜ「ラッコ」の保険は「サクラ」より高いのか
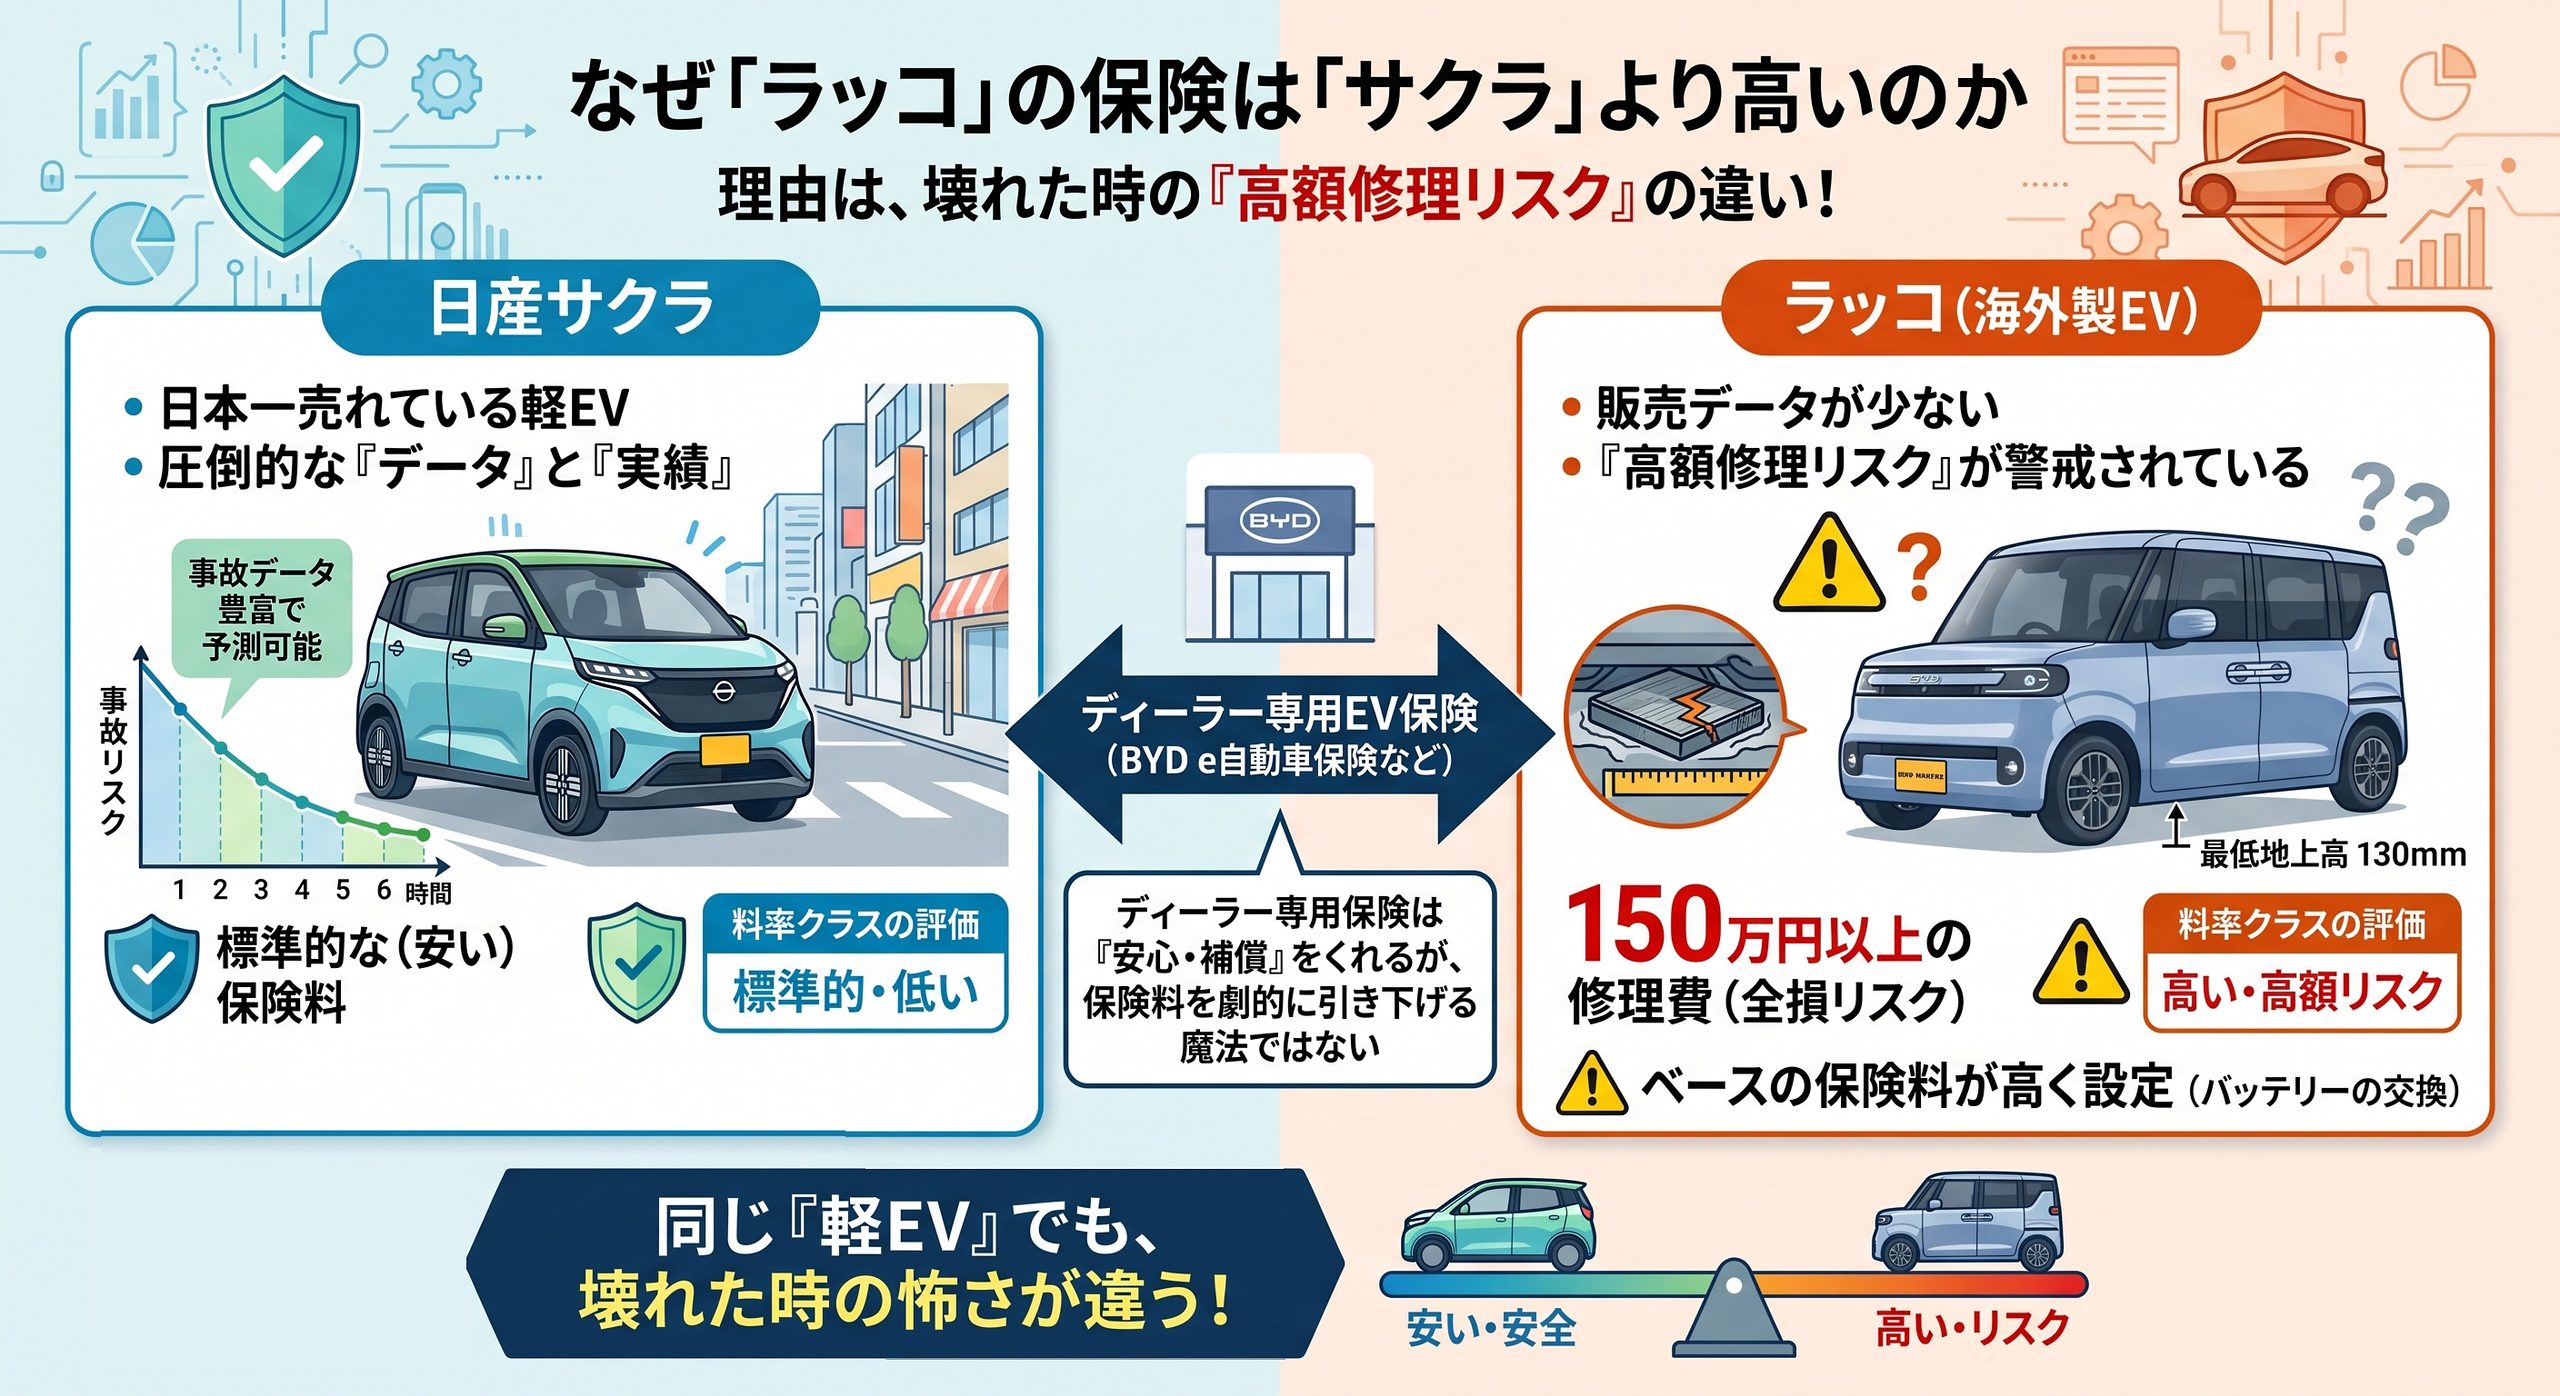
保険料の計算のベースとなる「車の破損・修理リスク(料率クラス)」の評価が、根本的に異なるためだ。
• サクラは圧倒的に「データ」と「実績」がある
日産サクラは日本で最も売れている軽EVであり、過去の膨大な事故データから「これくらいで壊れる」「修理代はこの程度」と予測がつくため、保険会社も安心して標準的な(安い)保険料を設定できる。
• ラッコは「高額修理のリスク」が警戒されている
ラッコは最低地上高が130mmと低く、床下のバッテリーを傷つけると150万円以上の修理費(全損リスク)がかかる構造が指摘されている。保険会社は「サクラよりも1回あたりの支払いが高額になるリスク」を計算に入れているため、ベースの保険料がも高く設定される。
同じ「軽EV」という括りであっても、保険会社から見た「壊れた時の怖さ」が違うため、サクラと同じ価格帯まで下げるのは困難だ。
それでも中共大好きのメディアはラッコのメリットについて、日産サクラの航続距離(公称180km、実質120〜130km前後)では、どうしても毎日の生活サイクルに足りないという人に向いている、というが、それならわざわざ高リスクなEV(ラッコ)を無理して買わずに、最初から燃費が良くて壊れないハイブリッドの軽自動車(ヤリスやN-BOX、スペーシアなど)を買えばいい。
結局、どう考えてもラッコは売れるわけがない。今現在は発売後1か程で、ある程度の注文もあるだろうが、来年の今頃は、正に閑古鳥が泣きまくっているだろう。
そういえば、少し前までラッコを誉めまくっていたマスコミも、少し論調が変わってきたし、モータージャーナリストもそのリスクを指摘する例もでてきた。
こうなったら、いち早く泥船から脱出するのが正解というものだ。