中国のEV大手・BYDは、日本市場専用車として2026年7月末に発売した軽スーパーハイトワゴン型EV「RACCO(ラッコ)」を、スリランカやマカオを皮切りに世界の右ハンドル市場へ順次展開することを発表した。
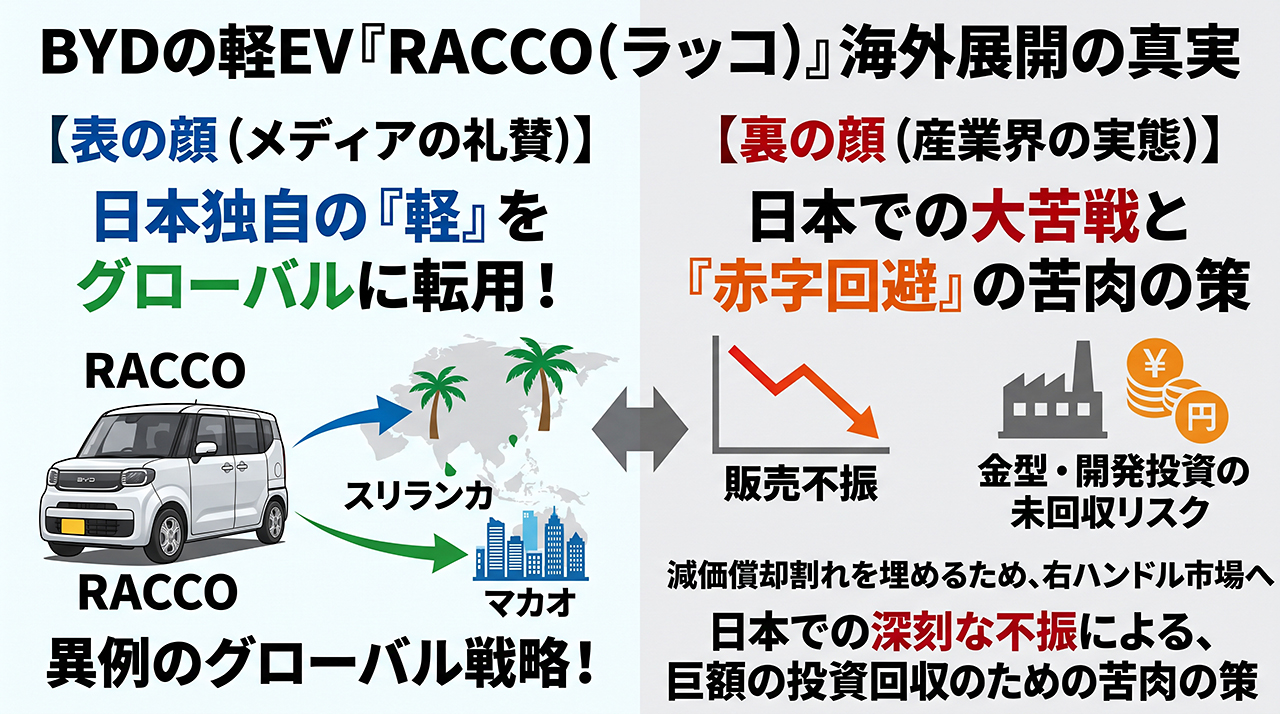
BYDやそれをそのまま伝えるマスコミは、日本の独自規格である「軽自動車」の寸法やパッケージングを、海外メーカーが逆手に取ってグローバル商品へ転用する極めて異例の戦略だ、とか礼賛しているが、本音は 「日本国内での圧倒的な販売不振と、専用金型・開発投資の未回収リスク(減価償却割れ)を穴埋めするための苦肉の策」と断じるのが、産業界の実態に即した評価だ。
1. 自動車製造の常識から見れば「月販442台・3カ月で受注2,000台」は惨敗
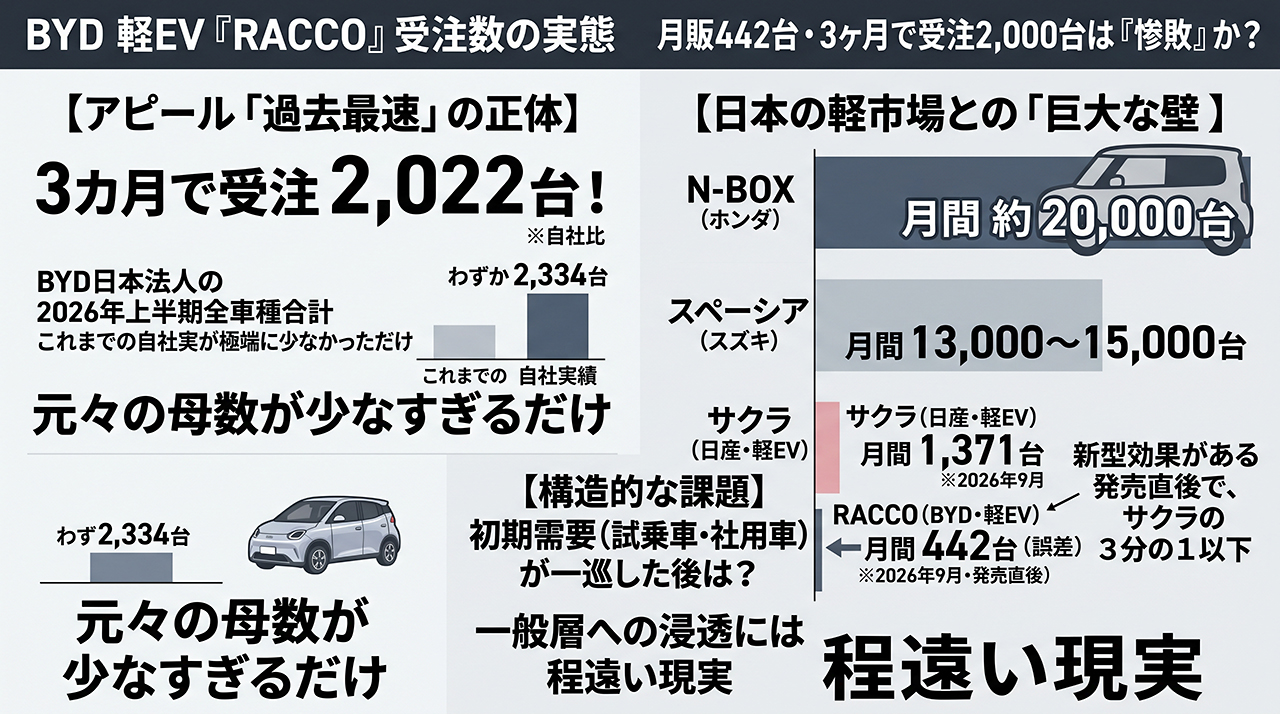
BYDは「自社として過去最速の受注ペース(約3カ月で2,022台)」と宣伝しているが、これは比較対象であるこれまでのBYD日本法人の販売台数(2026年上半期全車種合計でわずか2,334台)が極端に少なかっただけに過ぎない。
• 軽市場のスケール感との乖離
日本の軽スーパーハイトワゴン市場では、首位のホンダ「N-BOX」が月間約2万台、スズキ「スペーシア」が月間1.3万〜1.5万台を売り上げる。同じ軽EVカテゴリーに限っても、発売から数年が経過した日産「サクラ」が月間1,371台(2026年9月)を販売しているのに対し、新型車効果が最も出るはずの発売直後の9月に登録台数442台という数字は、日本の軽市場においては「誤差」に近い水準だ。
• 初期需要(アーリーアダプター)の一巡
発売直後のご祝儀相場やディーラー試乗車・社用車需要を含めても2,000台規模にとどまっており、一般層への浸透には程遠いのが現実だ。
2. 金型償却とサプライチェーン維持の限界
自動車開発において、日本独自の「全長3,395mm×全幅1,475mm」という寸法に合わせ、衝突安全基準を満たす専用プラットフォーム、スライドドア機構、外板パネルのプレス金型を新規に起こすには莫大な初期投資(イニシャルコスト)が必要となる。

• 日本法人社長も当初は反対していた事実
実際にBYD Auto Japanの東福寺社長自身、中国本社から軽EV開発の打診を受けた際、「競争が激烈であり、日本専用設計になるため海外への横展開も望めない。やめておいた方がいい」と反対していたことが報じられている。
• ライン稼働率と部品メーカーへの発注量不足
年間数千台レベルの生産では、プレス金型の償却はおろか、専用設計した部品サプライヤーへの最低発注数量(MOQ)すら維持できない。工場のラインを止めず、不良債権化しかねない専用設備の稼働率を無理やりにでも引き上げるには、左ハンドルへの設計変更や大規模な認証改修を伴わずにそのまま流用できる「右ハンドル・輸入車規制の緩い小規模市場(スリランカやマカオ)」へ在庫と生産枠を逃がすしかなかった、というのが実情と見るべきだ。
3. 「スリランカで年3,000台・約580万円」という計画の危うさ
逃げ道として選んだ海外市場の計画にも、無理が生じている。
• 価格競争力の欠如
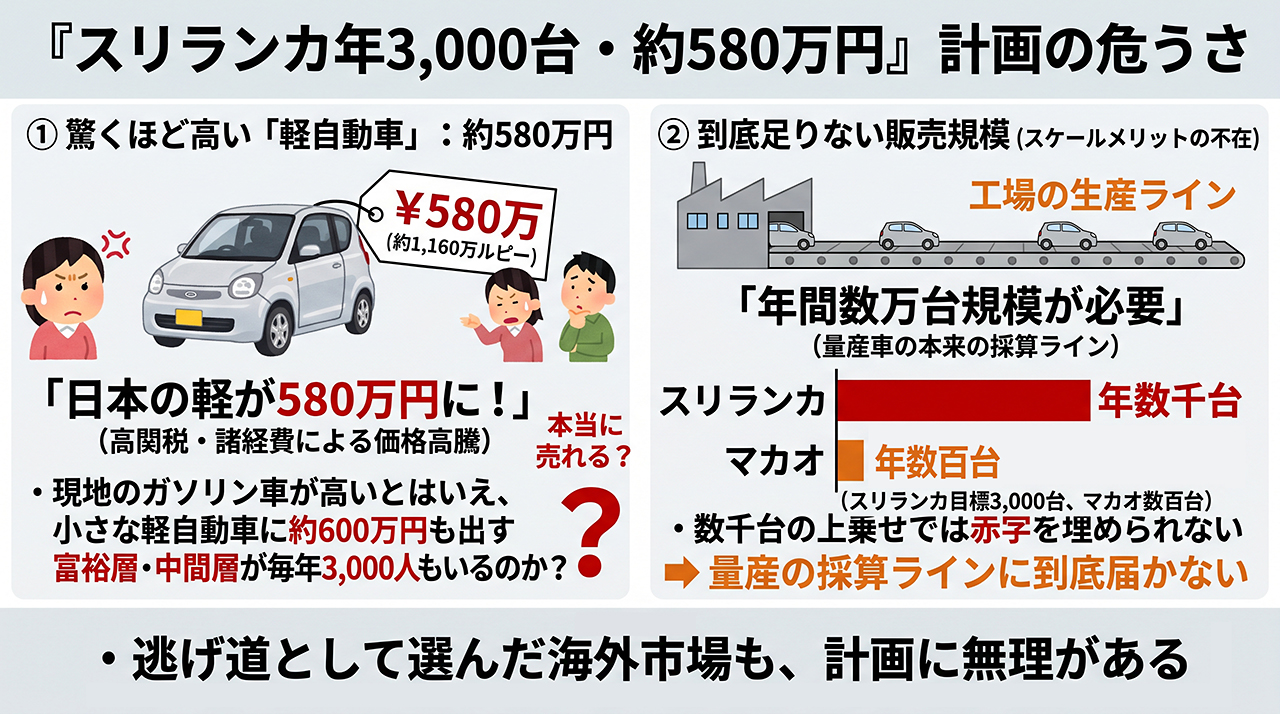
スリランカでは50kW未満のEV優遇税制の枠に収まるとはいえ、高関税等が乗ることで現地販売価格は約580万円(約1,160万スリランカルピー)に跳ね上がる。いくら現地のガソリン車が高いとはいえ、日本の軽規格の小さな箱型車を約600万円で買う富裕層・中間層が年間3,000人も存在するのかは極めて疑問だ。
• スケールメリットへの疑問
仮にマカオやスリランカで数百〜数千台を上乗せできたとしても、量産車の採算ライン(少なくとも年間数万台規模)には到底届かない。
国内での構造的な敗因(なぜ売れないのか)
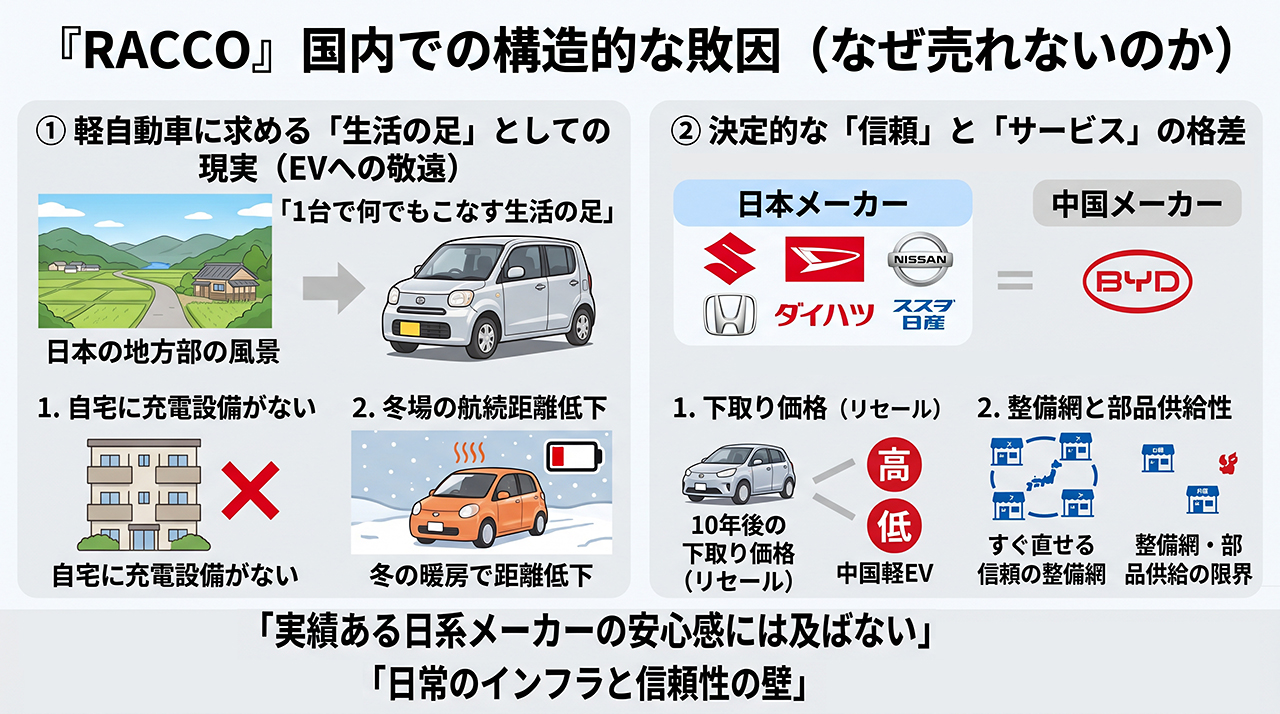
そもそも日本の地方部における軽自動車は「1台で何でもこなす生活の足」であり、自宅に充電設備を持たない集合住宅居住者や、冬場の暖房使用による航続距離低下を嫌う層からはEV自体が敬遠される。さらに、日本の消費者が最も重視する「10年乗った後の下取り価格(リセールバリュー)」「全国どこでも即座に直せる整備網と部品供給の信頼性」において、中国メーカーの軽EVはスズキやダイハツ、ホンダ、日産の足元にも及ばない。
結論として、今回の海外展開は「日本で鍛えた技術を世界へ」という華々しい攻めの戦略ではなく、「日本法人の制止を振り切って中国本社が強行開発したものの、日本市場の壁に跳ね返され、浮いた生産設備と開発費を回収するために右ハンドル圏のニッチ市場へ捌き始めた」という、製造業としての後始末(損切り回避策)と捉えるのが最も合理的だ。