現在の「月額20ドル前後で最先端モデルを使い放題」という定額制(Flat-rate)モデルは、巨大な推論インフラコストを勘案すれば構造的な赤字(逆鞘)であり、IPO(上場)を経て株式市場から収益性やフリーキャッシュフローを厳格に問われるようになれば、現行のままのサービス形態を維持することは極めて困難となる。
これにより、VC資金や親会社の潤沢なキャッシュによる「出血覚悟のシェア拡大(Growth at all costs)」フェーズから、上場後の「収益性を伴う成長(Profitable Growth)」へ転換する際、AI企業は主に以下のような構造改革を進めることになる。
1. 実質的な従量制・Tier(階層)制への移行

• 利用上限(クォータ)の厳格化:「使い放題」を謳いつつも、最先端モデルの呼び出し回数や月間トークン消費量に厳しい制限を設ける。
• 従量課金とのハイブリッド化:基本枠を超えた利用に対しては、1トークン単位での追加課金を請求する仕組みへの変更。
2. フラッグシップモデルの高価格帯シフト
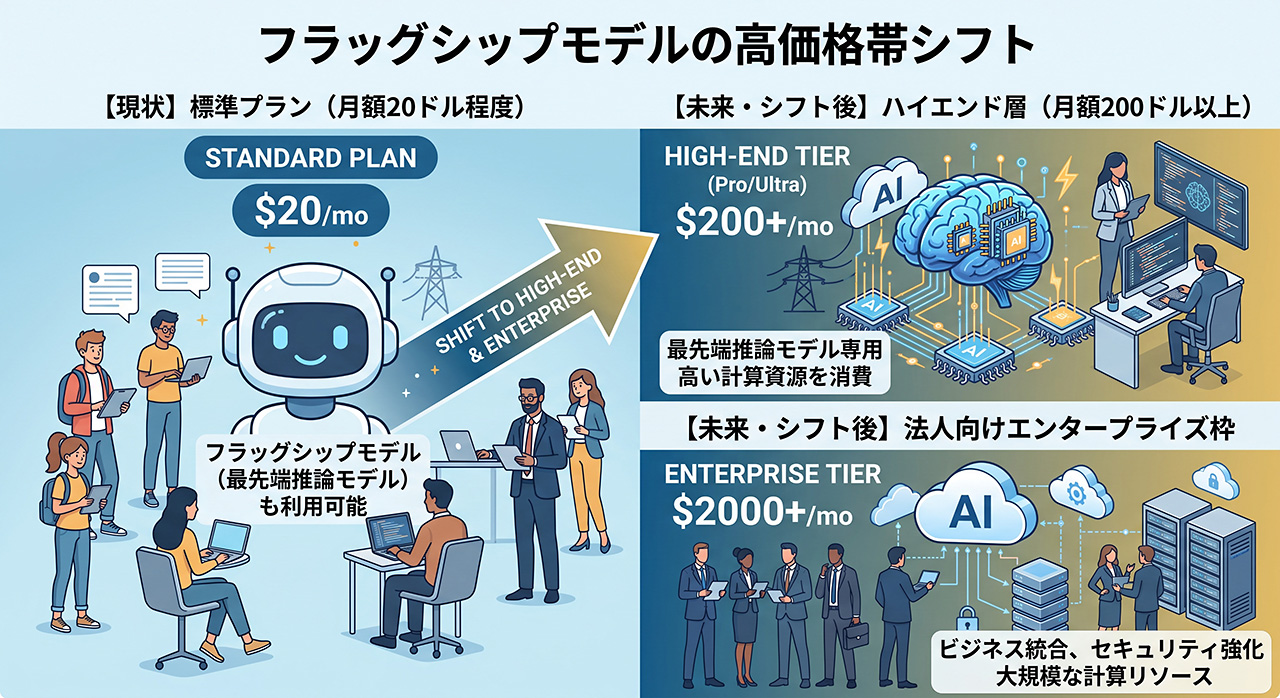
• 高い計算資源を消費する最先端推論モデルは月額20ドル程度の標準プランから外し、月額200ドル以上のハイエンド層(Pro/Ultra)や法人向けエンタープライズ枠専用へと切り分ける。
3. 個人向けサービスの位置づけ変更(ロスリーダー化)

• 個人向け定額制は、ブランド維持・ユーザーデータの獲得・プロモーション目的の損失許容部門(ロスリーダー)と割り切る。
• 実際の利益は、利幅が大きく安定したB2B(企業向けSaaS・セキュリティ保証付き契約)やAPI従量課金で稼ぐ構造を確立する。
4. 徹底的な推論コスト(COGS)削減

• モデルの軽量化・蒸留:簡易な質問には自動的に軽量モデル(Flash/Liteクラス)を割り当てるルーティング技術の適用。
• 自社AIチップの導入::他社製GPU依存からの脱却と電力効率改善により、1リクエストあたりの原価を極限まで下げることで、定額制でも採算が合う水準を目指す。
上場後は「格安で最先端AIを使い倒せる期間」が終焉を迎え、利用量やモデルの性能に応じた適正価格の負担(従量課金または機能別サブスク)へと市場全体が再編されていく可能性が高いと考えられる。