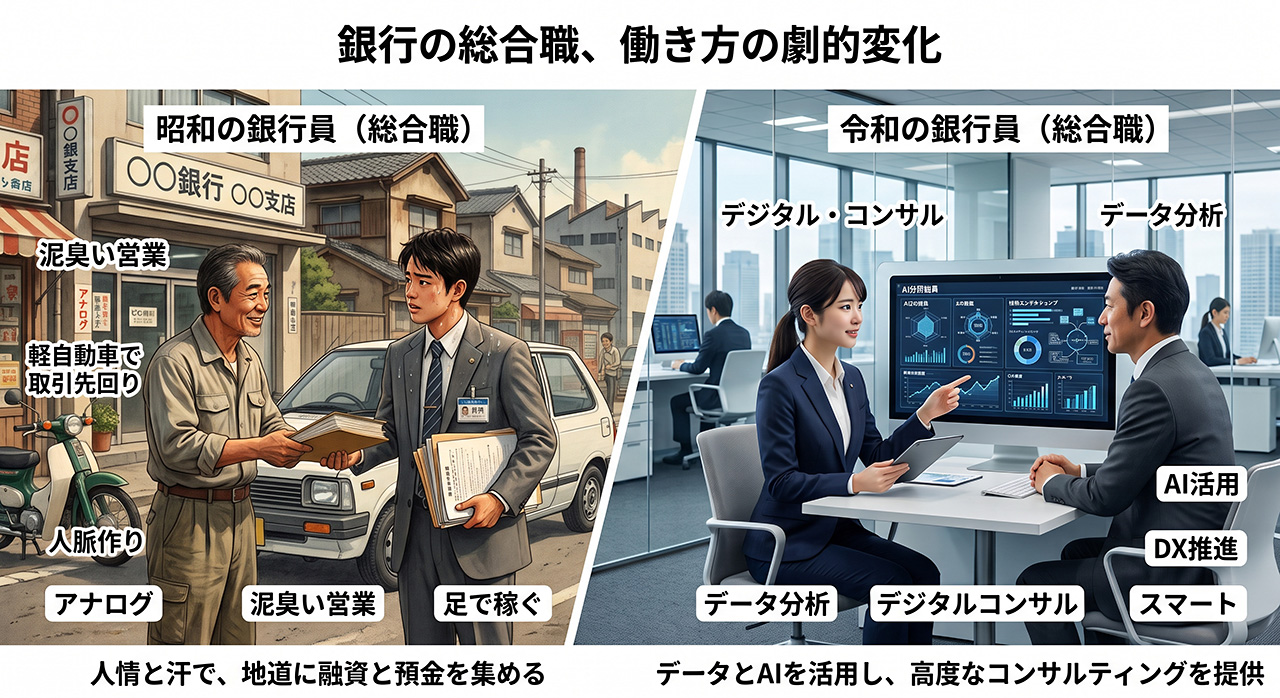
その昔の銀行の総合職は、メガバンクとはいっても多くは支店に勤務して軽自動車に乗って取引先の中小企業や資産家をこまめに回り、人脈を作るのが仕事だったが、今はどうなのだろうか?
実は、かつての「軽自動車や原付で取引先を頻繁に回り、定期預金や融資をお願いする泥臭いドブ板営業」は、メガバンクにおいてはほぼ完全に消滅していた。
現在は店舗縮小やデジタル化、さらにはビジネスモデル自体の転換に伴い、営業のスタイルや役割が根本から変化している。
🔷個人営業(リテール)の変化

• 「足で稼ぐ営業」の廃止とデジタル集約 :個人宅への集金や定期預金の集金訪問といった業務は原則廃止された。日常的な振込や預金手続きはスマートフォンアプリやネットバンキングに移行し、実店舗自体も大幅に削減・統廃合されている。
• 富裕層特化のコンサルティング :現在の個人営業は、一定以上の資産を持つ富裕層(オーナー経営者や地主など)に対する資産承継・相続・資産運用相談に完全特化している。飛び込みやランダムな訪問ではなく、データ分析に基づいて潜在ニーズを分析し、予約制の面談やオンラインで対応する。
🔷法人営業(RM:リレーションシップ・マネージャー)の変化

• 「資金繰り支援」から「経営課題の解決」へ :単に「お金を貸して金利を得る」営業から、M&A、事業承継、DX推進、脱炭素(GX)支援、海外進出など、企業の成長や構造改革を支えるコンサルティング型営業へとシフトした。
• 効率的な商談スタイルとチーム提案 :オンライン会議ツールの普及により、無駄な移動時間を削減して提案書作成や分析に時間を充てるスタイルが定着している。1人の担当者が単独で回るのではなく、本部の専門部署や証券・信託・リースなどのグループ会社と連携し、組織力で高度なソリューションを提案する。
🔷営業スタイルが激変した背景
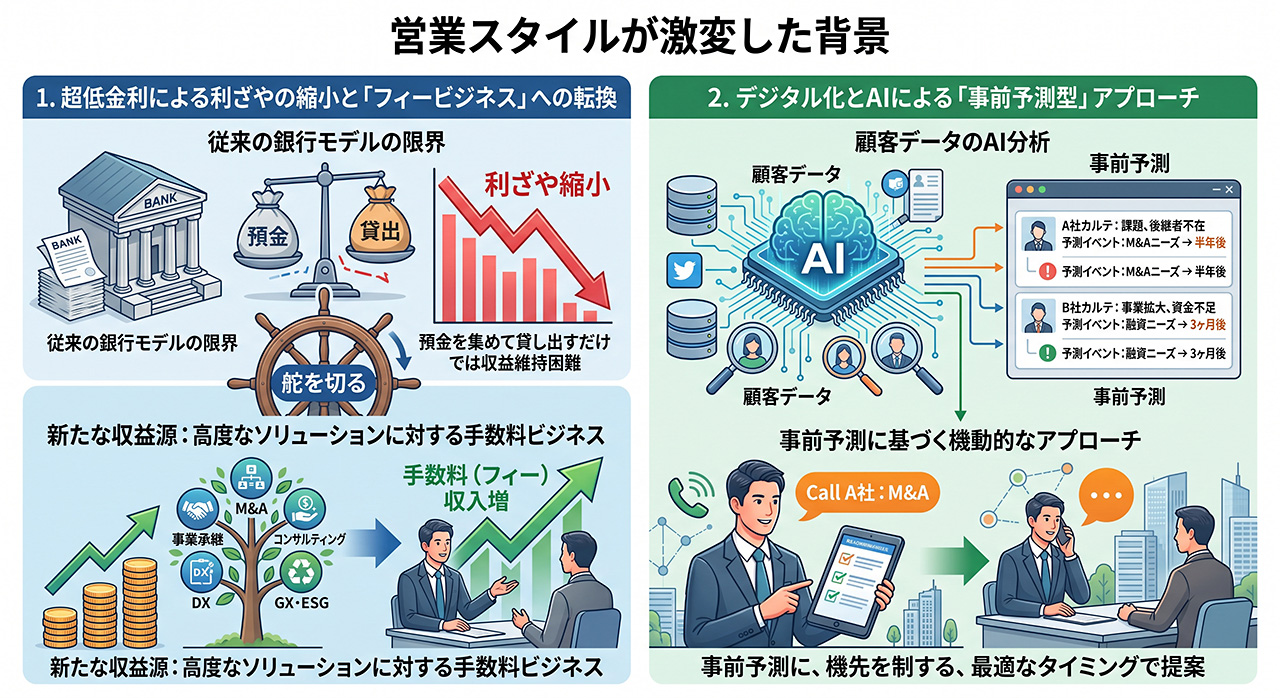
• 超低金利による利ざやの縮小 :預金を集めて貸し出すという従来の銀行モデルだけでは収益を維持できなくなり、高度なソリューションに対する手数料(フィー)ビジネスへ舵を切る必要があったためだ。
• デジタル化とAIの活用 :顧客データのAI分析が進み、「どの企業がどのような課題を抱えており、いつ融資やM&Aのニーズが発生するか」を事前予測してアプローチできるようになった。
現代のメガバンク総合職は、泥臭い営業マンというよりも「グループ全体の金融・IT機能を組み合わせる経営コンサルタント」としての役割を担っている。
このような現状から、支店勤務の総合職の人数は減っているという事だが、全体の社員数はどうなったのだろうか?
結論としては、支店勤務の総合職の人数は明確に激減している。
また、社員数(行員数)全体についても、「銀行単体の国内行員数は激減」している一方で、「グループ全体の連結社員数は維持・拡大」という構造的なシフトが起きている。
🔷支店勤務の総合職が激減している理由

• 店舗自体の統廃合と「軽量化」:メガバンク各行は過去10〜20年で実店舗数を大幅に削減・統合した。残った店舗も「手続き窓口」ではなく「予約制の相談窓口」や「法人営業の拠点」へと役割を変えたため、1店舗あたりに配置される人員自体が最小化されている。
• 業務のデジタル化と本部集約:振込や預金手続き、初期の融資審査などがスマホアプリや本部システムへ移行したため、支店に人員を配置しておく必要性がなくなった。
• 「エリア担当・チーム制」への移行:従来の「1支店に所属してその周辺を回る」スタイルから、複数の支店を束ねる「エリア拠点」に総合職を集約し、チーム単位で顧客をカバーする体制に変わっている。
🔷全体社員数の推移:単体減とグループ拡大の「二重構造」

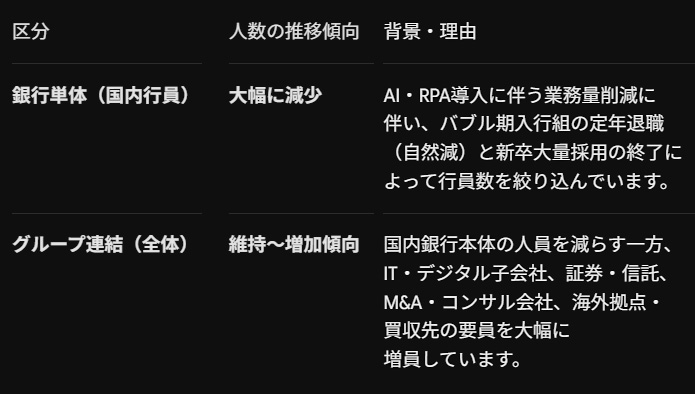
かつてのように「大半の社員が銀行の支店に配属されて営業する」という構造は過去のものとなり、社員の配置先自体が「支店」から「本部・専門部署・グループ専門会社」へ完全にスライドしている。