国際刑事裁判所(ICC)が米国などの制裁対象となった場合、EUが域内銀行にICCとの取引継続を義務付ける、あるいは支援や対抗措置をとる可能性が指摘されている。しかし銀行としてはこれを理由に米国からドル取引停止を受けたら、倒産の可能性すらある事からそれに従う筈も無く、結果的にはECの独りよがりとなるのではないか。
結論から言えば、既存の枠組みのままEU(欧州委員会)が民間銀行に取引継続を命じるだけであれば、米ドルの金融覇権と民間金融機関の生存本能の前に、EUの法規制は実効性を失い「独りよがり(ポーズ)」に終わる可能性が極めて高いと言える。
この構造が生じる背景と、EU側が抱えるジレンマ・模索している対抗手段について整理する。
1. なぜ「EUの独りよがり」になるのか(構造的理由)

① 法の罰則 vs 企業の「即死」リスク
EUには、米国の域外制裁に従うことをEU域内企業に禁じる「ブロック規定(EU Blocking Statute)」が存在する。 しかし、民間銀行から見れば、選択肢は以下のようになる。
• EU法に違反した場合:罰金などの行政処分(自国・EUから受けるペナルティ)
• 米国制裁に違反した場合:米ドル決済網(CHIPS等)からの排除、米国代理母口座の閉鎖、米国市場での活動禁止(=金融機関としての「即死・破綻」)
銀行にとって「米ドル取引の停止」は資金繰りの即時麻痺を意味するため、仮にEUから「ICCと取引しろ」と命じられても、自らの存続のために米国制裁を優先(オーバーコンプライアンス)せざるを得ない。
② 2018年「対イラン制裁」での実証済みの限界
この「EUの空回り」は、2018年にトランプ第1期政権がイラン核合意(JCPOA)から離脱し、対イラン二次制裁を再開した際に一度完全に証明されている。 当時、EUはイランと取引する欧州企業を守るためにブロック規定を適用・更新した。しかし、トタル(仏石油大手)やシーメンス(独電機大手)、欧州の大手銀行は、EUの呼びかけを無視して一斉にイランから撤退した。「EUの法的保護」よりも「米国からのペナルティ」の方が圧倒的に致命的だったためだ。
2. ICCホスト国(オランダ等)と銀行の苦境
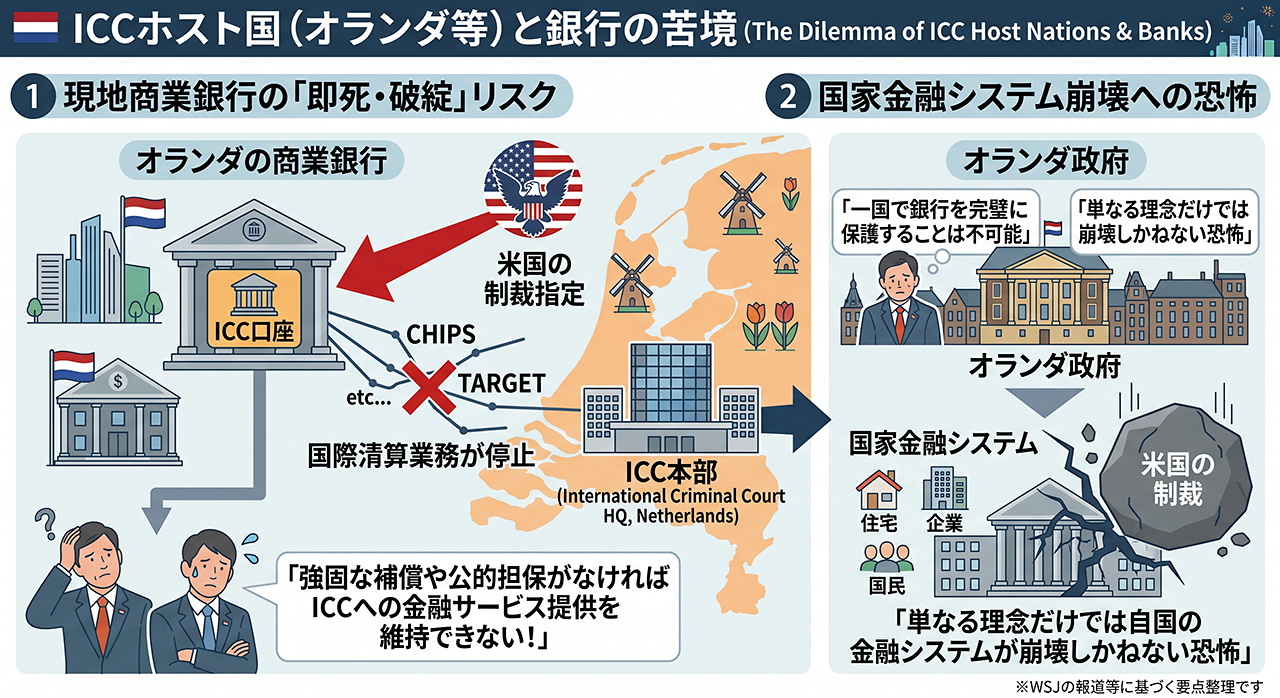
現在、ICCの本部が置かれているオランダなどでは、まさにこの問題が現実の脅威となっている。 ICCの口座を保有・管理する現地の商業銀行は、米国の制裁指定を受けた場合、一瞬で国際清算業務が停止するリスクを抱えている。そのため、政府に対して「強固な補償や公的担保がなければICCへの金融サービス提供を維持できない」と悲鳴を上げている。
オランダ政府も「一国で銀行を完璧に保護することは不可能」と認識しており、単なる理念だけでは自国の金融システムが崩壊しかねないという恐怖に直面している。
3. EUが「ポーズ」で終わらせないために迫られる選択肢

民間銀行にリスクを押し付けるだけの「ブロック規定」が機能しないことはEU自身も痛感している。そのため、もしEUが本気でICCを防衛・維持しようとする場合、以下のようなより踏み込んだ(しかし政治的ハードルの非常に高い)手段が必要になる。
① 公的金融・中央銀行ルートへの切り替え:民間商業銀行を介さず、EU加盟国の中央銀行決済システム(TARGETなど)や公的な政府系金融機関を通じてICCの口座・資金決済を直接引き受ける方法。これにより民間銀行を米国の制裁リスクから切り離す。
②「反威圧ツール(Anti-Coercion Instrument: ACI)」の発動:EUが2023年に整備した「反威圧ツール(通称:貿易バズーカ)」は、第三国が経済的な圧力(制裁等)を用いてEUや加盟国の政策決定を妨害しようとした際、EU全体で関税引き上げや米企業への市場アクセス制限などの対抗制裁(リタリエーション)を打てる仕組みだ。 単に「自国企業を守る(受け身)」のではなく、「米国に痛みを直接与える(攻め)」姿勢を見せることで制裁撤回を迫る手法だ。
とはいえ、現実的に「米国に痛みを直接与える」なんて事が出来るほどの力はECにはないだろう。
まとめ

「民間銀行にICCとの取引を義務付ける」というアプローチだけであれば、米ドルの圧倒的な実権の前に崩壊し、欧州のポーズ(理念の空回りと実態の野放し)に終わる。
EUが国際刑事司法の枠組みを守るという理念を貫くには、民間銀行に身代わりをさせるのではなく、公的機関による決済の肩代わりや、米国との直接的な経済・外交上の摩擦を覚悟した「反威圧ツール」等の本格的な対抗措置に踏み切れるかどうかが問われている。
ぶっちゃけ、EUが米国ドル圏に勝てる筈も無く、トランプ政権の目論みどおり、ICCは壊滅するのではないか。