中国によるラボグロウンダイヤモンド(人工・合成ダイヤモンド、以下LGD)の量産化は、単なる「安価な代替品の登場」にとどまらず、100年以上続いたダイヤモンド業界のビジネスモデルを根本から破壊した。この問題の全体像を整理する。
1. 価格崩壊が起きたメカニズム
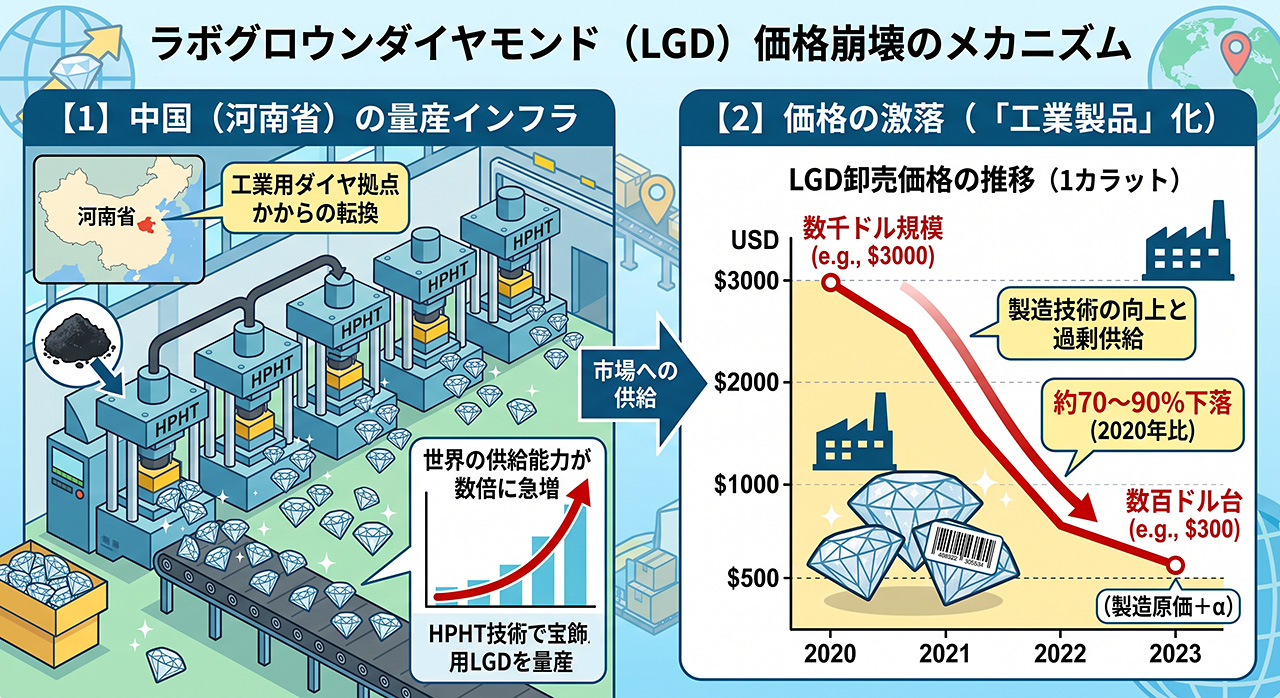
• 中国(河南省)の量産インフラ:河南省を中心に工業用ダイヤモンド(研磨材など)の生産拠点を持っていた中国企業が、HPHT(高温高圧法)技術を用いて宝飾用LGDの量産に参入。世界の供給能力が数年で数倍に急増した。
• 価格の激落(「工業製品」化):製造技術の向上と過剰供給により、LGDの卸売価格は2020年から数年で約70〜90%下落。1カラットのLGDは数千ドル規模から数百ドル台(製造原価+α)へと急落した。
2. 宝飾業界への影響
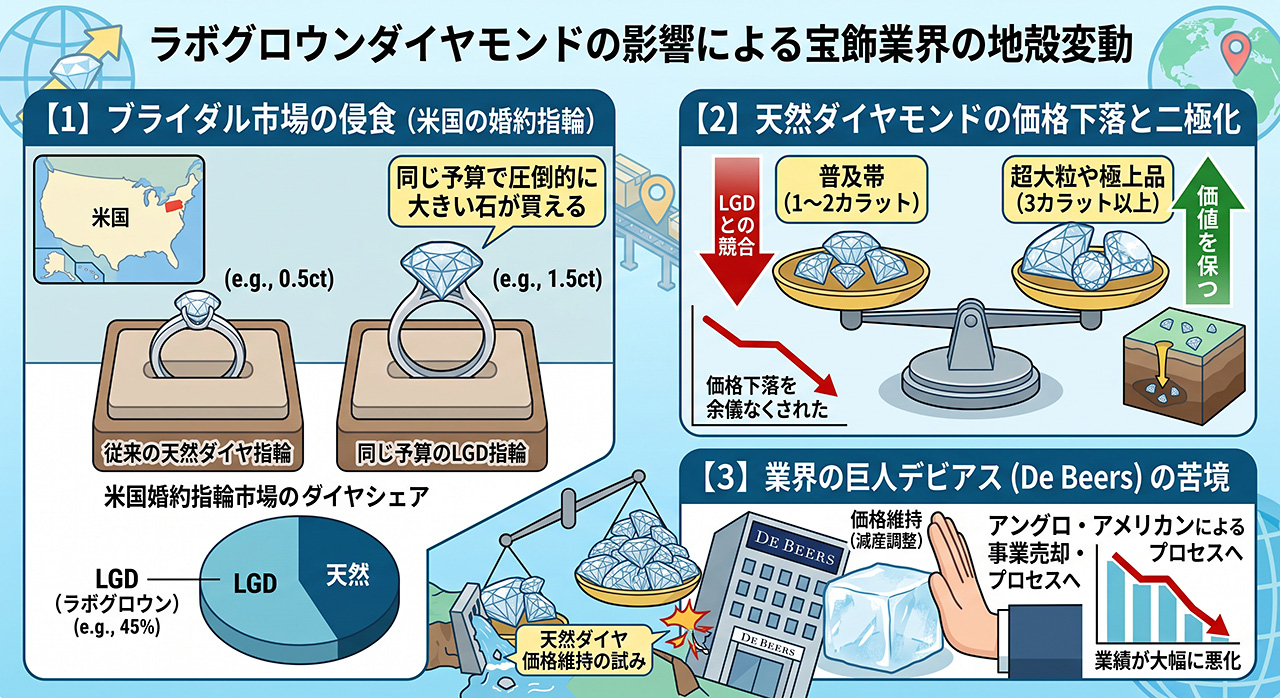
• ブライダル市場の侵食:米国の婚約指輪市場では、中央の石の半数近くが「同じ予算で圧倒的に大きい石が買える」LGDに置き換わった。
• 天然ダイヤモンドの価格下落と二極化:普及帯(1〜2カラット)の天然ダイヤはLGDとの競合で価格下落を余儀なくされた。一方、3カラット以上の超大粒や極上品は「地質学的希少性」から価値を保つという二極化が進んでいる。
• 業界の巨人デビアス(De Beers)の苦境:天然ダイヤの価格維持(減産調整)に追われる中、同社は業績が大幅に悪化し、親会社アングロ・アメリカンによる事業売却・分離プロセスへと追い込まれた。
3. マクロ経済・サプライチェーンへの波及
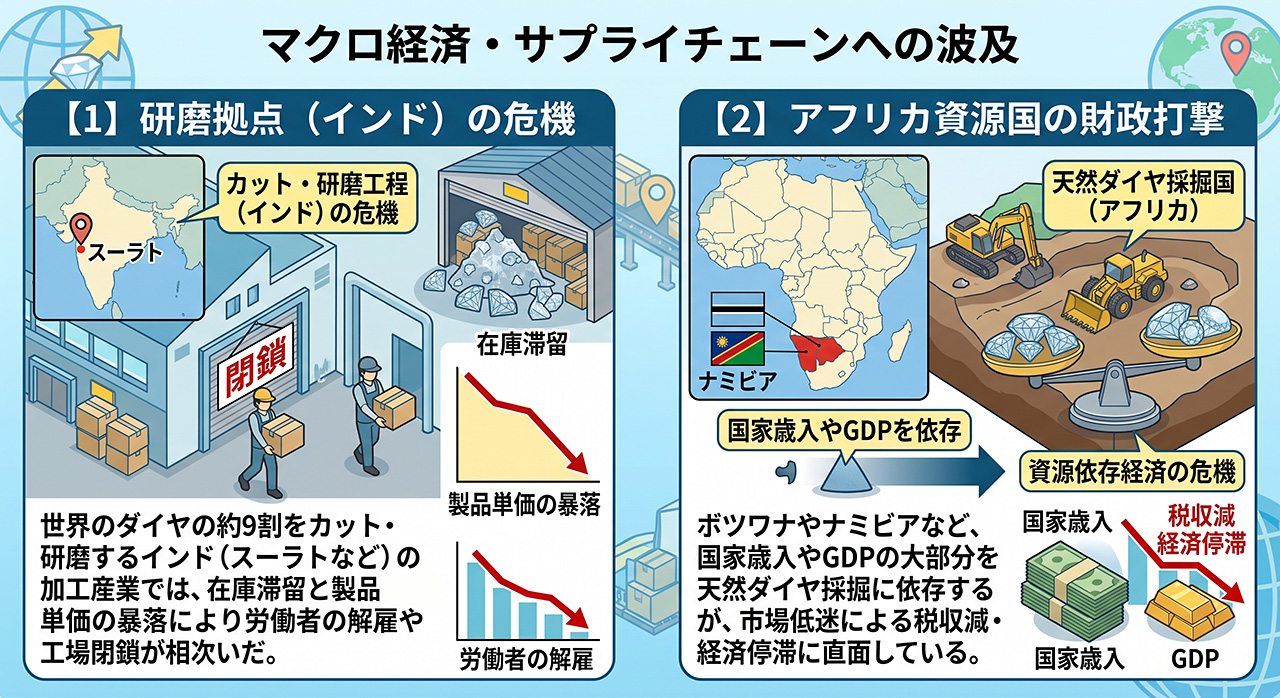
• 研磨拠点(インド)の危機:世界のダイヤの約9割をカット・研磨するインド(スーラトなど)の加工産業では、在庫滞留と製品単価の暴落により労働者の解雇や工場閉鎖が相次いだ。
• アフリカ資源国の財政打撃:ボツワナやナミビアなど、国家歳入やGDPの大部分を天然ダイヤ採掘に依存する産出国が、市場低迷による税収減・経済停滞に直面している。
4. 中国企業の新たな転換(先端産業へ)

宝飾用での価格破壊を受け、中国メーカーはLGDの用途を「ジュエリー」から「ハイテク資材」へシフトさせている。ダイヤモンドが持つ「極めて高い熱伝導率」や「絶縁性」を活かし、次世代パワー半導体基板、5G/6G基地局の放熱材、量子デバイス、光学レンズなどの先端産業用途への投資を加速させている。
天然ダイヤモンドは「地球の歴史・希少性・アセット(資産性)」を売るラグジュアリーへ、LGDは「デザイン性・実用性・ハイテク資材」としての消費財・産業財へ、市場の完全な再定義と分化が進んでいる。