民主党が上下両院の過半数を奪還した「ねじれ議会」の成立により、通商・関税政策と金融市場(株・金利・為替)には、大統領の単独権限への依存と財政拡張の抑制という2つの軸から明確な影響が及ぶ。
1. 通商・関税政策への影響(大統領権限への先鋭化)
議会での法案成立が見込めなくなったことで、トランプ政権は議会承認を必要としない通商法上の大統領権限をこれまで以上に多用する展開が予想される。
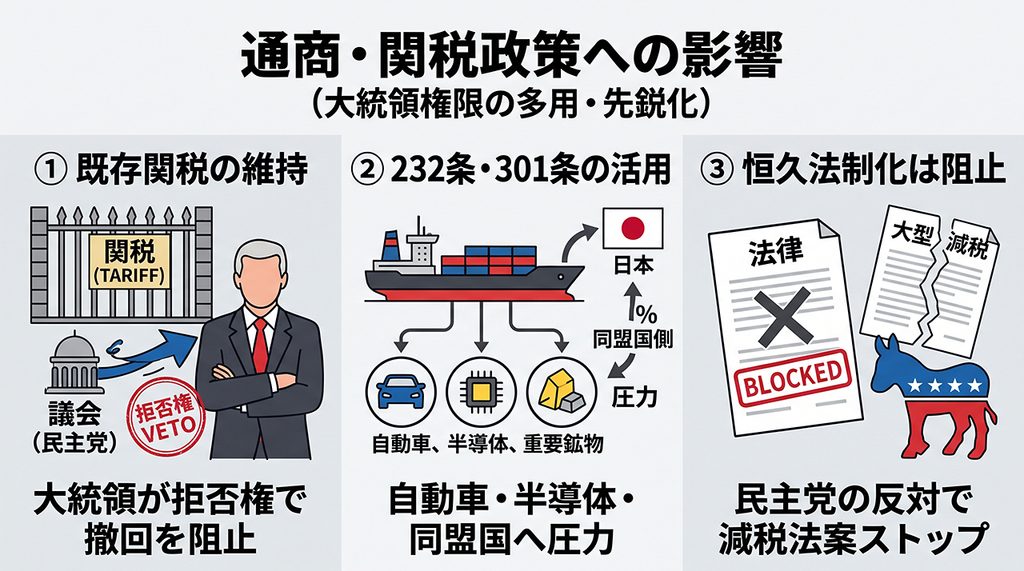
① 既存関税の維持(撤回は困難)
民主党議会がトランプ関税を制限・撤廃する法案を可決したとしても、大統領が拒否権を発動できるため、これを覆す(上下両院の3分の2以上の賛成)ことは事実上不可能だ。そのため、現在発動中の追加関税はそのまま維持される
② 通商拡大法232条・通商法301条のさらなる活用
2026年2月に連邦最高裁が「国際緊急経済権限法(IEEPA)」に基づく一律の相互関税を違法と判断して以降、政権は通商拡大法232条(安全保障上の脅威)や通商法301条(不公正な貿易慣行)を軸に関税を課している。鉄鋼・アルミ・自動車・医薬品に加え、今後は半導体や重要鉱物などへ対象を拡大し、日本を含む同盟国に対しても個別の通商圧力を強めるリスクが高まっている。
③ 関税の「恒久法制化」は阻止
一方で、共和党が両院を維持していれば進んでいたはずの「関税措置の法制化(恒久化)」や、関税収入を財源とした新たな大型減税・給付金のセット法案は、民主党の反対によって完全に阻止される。
2. 金融市場(金利・株・為替)への波及シナリオ
市場では「財政拡張(ばらまき)への歯止め」と「FRB(連邦準備制度理事会)の独立性維持」が強く意識される展開となる。
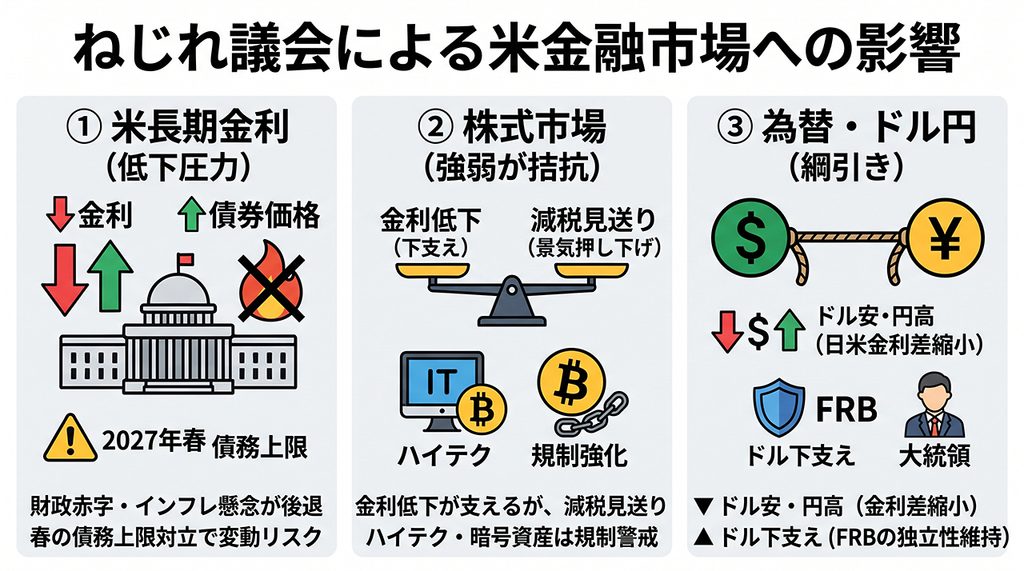
① 米長期金利(低下圧力)
債券市場にとって、民主党の両院奪還は最も好感されやすいシナリオで、トランプ政権が目指す追加減税や歳出拡大が議会に阻まれることで、米国の財政赤字拡大とインフレ再燃への懸念が後退し、長期金利には低下(債券価格は上昇)圧力がかかりやすくなる。ただし、2027年春に控える債務上限問題や予算対立が先鋭化する局面では、一時的なボラティリティ(変動)の高まりに注意が必要となる。
② 株式市場(ハイテク株・暗号資産への逆風と金利低下の綱引き)
長期金利の低下は株式市場全体の下支え要因となる一方、追加減税の見送りによる景気押し上げ効果の剥落はマイナスに働く。特に民主党主導の議会では、巨大IT企業に対する独占禁止法上の監視やAI(人工知能)開発への規制強化、暗号資産に対する規制論議が再燃しやすいため、大型ハイテク株や暗号資産関連銘柄には逆風となりやすい構図だ。
③ 為替・ドル円相場(金利差縮小とFRBの信認の交錯)
為替市場では2つの相反する要因が綱引きを演じる。
・ドル安・円高要因:米国の財政拡張が抑えられ長期金利が低下することで、日米金利差の縮小観測から「ドル売り・円買い」が入りやすくなる。
・ドル高(下支え)要因:上院の承認権を民主党が握ったことで、トランプ政権によるFRB理事・副議長人事(2027年9月の副議長任期満了など)への過度な政治介入が防げられる。中央銀行の独立性と信認が守られることは、構造的なドルの信認低下を防ぎ、ドルの下値を支える要因として機能する。