テスラの世界出荷台数の約50〜54%(2025年実績で約85.2万台、2026年上半期で約46.8万台)を単独で担うギガファクトリー上海への高い依存度は、テスラに圧倒的なコスト競争力をもたらす一方で、経営上の重大なリスク要因(アキレス腱)にもなっている。
なお簡略版は⇒【簡略版】テスラ上海工場依存が大きいリスク
主なリスクは以下の5つの領域に集約される。
1. 上海工場への依存がもたらす5大リスク
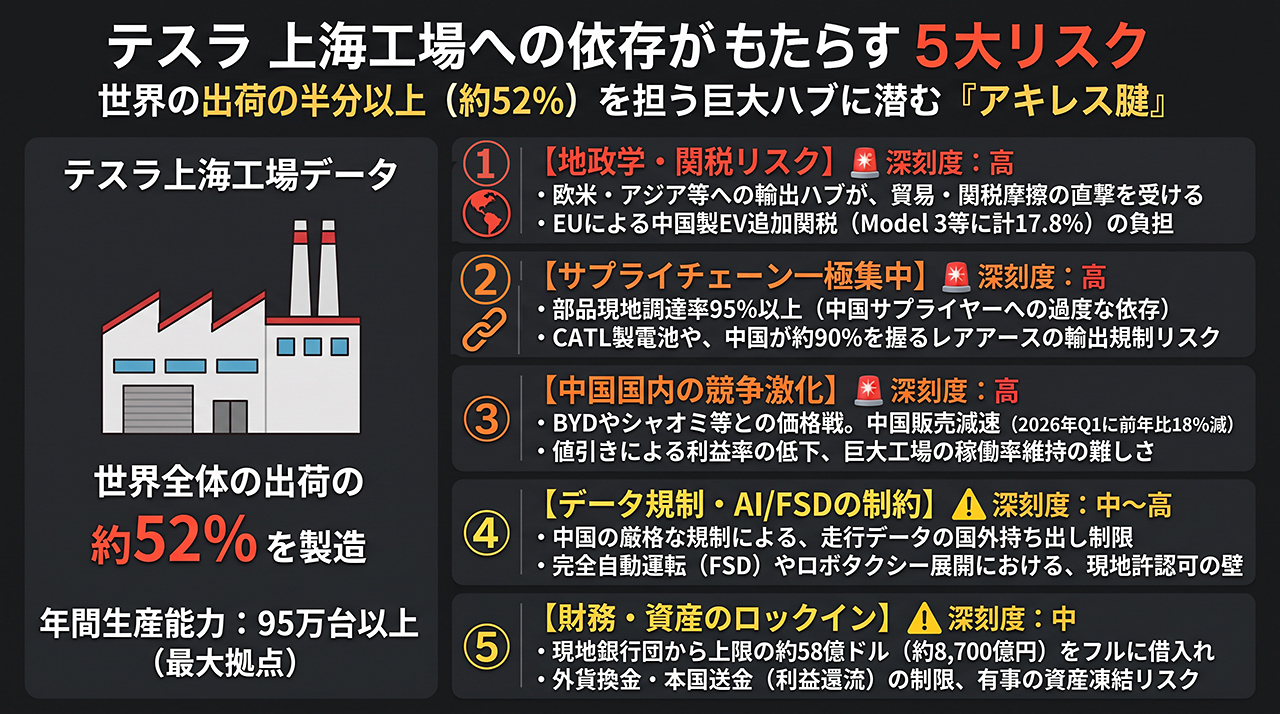
① 地政学・関税リスク(輸出ハブの脆弱性) 【高 】
上海工場は欧州・アジア等への最大の輸出拠点(生産の約3割を輸出)。EUでは中国製EVへの追加関税により、上海製Model 3等に計17.8%(基本税率10%+相殺関税7.8%)が課されている。米中間の報復関税により米国製Model S / Xの中国受注停止も発生した。
② サプライチェーンの一極集中(電池・重要鉱物への依存)【高 】
上海工場の部品現地調達率は95%以上(400社超の中国サプライヤー)。CATL製LFPバッテリーや、中国が世界供給の約90%を握るレアアース(希土類)・精錬材料への依存度が高く、輸出規制や有事の際には世界の他工場も含めて原価高騰・生産停滞を招く。
③ 中国国内市場の競争激化(稼働率・利益率の低下) 【高 】 上海工場出荷分の約65〜70%は中国国内向けだが、BYDやXiaomi(シャオミ)など現地勢との苛烈な価格競争によりシェアが圧迫されている。国内需要の減速時(2026年Q1の中国販売は前年同期比18%減)に年産95万台超の巨大設備を維持するため、値引きや輸出シフトで利益率が低下しやすい。
④ データ規制とAI・FSDの制約(次世代収益源の遅れ) 【中〜高】
中国の厳格なデータセキュリティ法制により、走行データの米国内への持ち出しやAI学習への自由な統合が制限される。テスラが成長の柱とする完全自動運転(FSD)やロボタクシー展開において、当局の許認可や現地企業との提携に依存せざるを得ない。
⑤ 財務・資産のロックイン(現地銀行借入と資本規制)【中 】
2026年Q1時点で、テスラの中国子会社は中国の銀行団から運転資金枠を上限の約58億ドル(約8,700億円規模)までフルに借り入れており、全社のノンリコース債務*の64%を占める。中国からの資金移動(利益の本国送金)の制約や、万が一の際の資産凍結・接収リスクを抱える。
*ノンリコース債務:借り手が返済不能になった際、金融機関(債権者)が返済を請求できる範囲を「担保に設定した特定の資産や事業の収益・売却代金」のみに限定する債務のこと。
2. 各リスクの詳細と背景
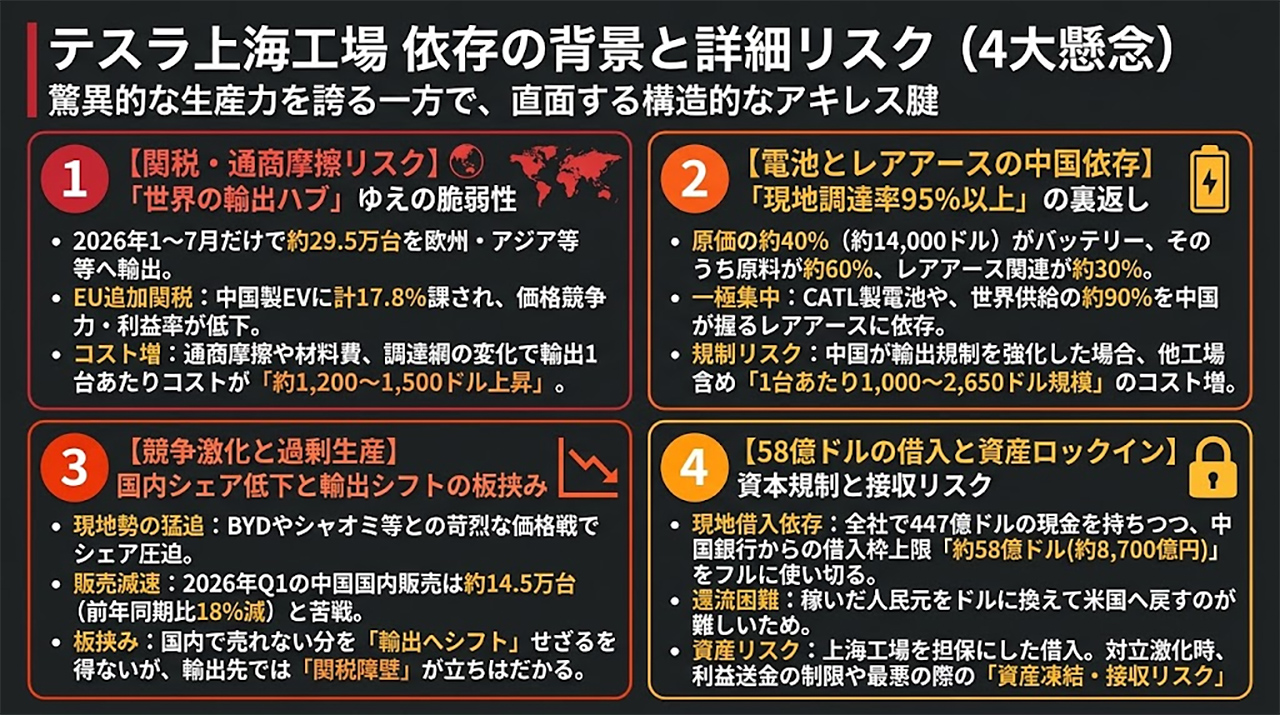
① 「世界の輸出ハブ」ゆえの関税・通商摩擦リスク
上海工場は中国国内向けだけでなく、欧州、カナダ、日本、オーストラリア、東南アジアなどへ車両を供給するグローバル輸出ハブとして機能している(2026年1〜7月だけで約29.5万台を輸出)。
• 欧州(EU)の相殺関税:ドイツ・ベルリン工場は「Model Y」専用であるため、欧州向けの「Model 3」は上海からの輸出に依存している。EUが導入した中国製EVへの追加関税では、テスラは個別審査により中国メーカー(最大45.3%)より低い税率が適用されたものの、合計17.8%の関税(従来は10%)を負担しており、価格競争力や利益率の押し下げ要因となっている。
• 生産コストの上昇圧力:2026年に入り、通商摩擦や鉄鋼・アルミ関税、韓国・日本からの部材調達コスト変化などの影響で、上海工場から中国国外へ出荷される車両の1台あたりコストは1,200〜1,500ドル上昇していると試算されている。
② バッテリーとレアアース(希土類)の中国依存
上海工場が驚異的な生産スピードと低コストを実現できた最大の理由は、95%を超える現地調達率と、世界最大の電池メーカーである中国CATL等との密接な連携にある。
• EVの製造原価の約40%(約14,000ドル)はバッテリーが占め、そのうち原材料費が約60%(約8,500ドル)、さらにレアアース関連が約30%(約2,550ドル)を占める。
• 米中対立の激化によって中国政府がレアアースや黒鉛(グラファイト)、電池製造技術の輸出管理を強化した場合、上海工場からの輸出車だけでなく、中国製部材を一部使用する米国のテキサス工場やフリーモント工場でも、1台あたり1,000〜2,650ドル規模のコスト増が発生する構造的な脆弱性を抱えている。
③ 中国国内でのシェア低下と「過剰生産能力」への懸念
上海工場で生産される車両の約7割近くは中国本土で販売されてきたが、現地市場の環境は急変している。
• 現地メーカーの猛追:BYDが2025年に純EV(BEV)の世界販売台数でもテスラを逆転したほか、XiaomiなどのIT企業も高機能かつ安価なスマートEVでシェアを奪っている。
• 米国ブランドへの逆風:米中関係の悪化に伴う中国消費者のセンチメント悪化も重なり、2026年第1四半期の中国国内販売は約14.5万台(前年同期比18%減)と苦戦している。国内で捌ききれない生産分は輸出へ振り向ける必要があるが、輸出先では関税障壁が立ちはだかるという「板挟み」のリスクが生じている。
④ 58億ドルの現地銀行借入と資産のロックイン
テスラは全社で約447億ドルの潤沢な現金・短期投資を保有しているにもかかわらず、2024年初頭にはゼロだった中国の銀行からの運転資金借入枠(Working Capital Facility)を、2026年第1四半期末までに上限の約58億ドルまで使い切っている。
• 中国国内で稼いだ人民元をドルに換えて米国本社へ還流させることには規制上のハードルがあるため、中国事業の運営・投資を現地の銀行借入で賄う財務戦略をとっている。
• この債務はノンリコース(親会社が返済義務を負わない)構造だが、担保となっている中国子会社は「上海工場」というテスラ最大の生産資産を保有しているため、中国の金融当局や銀行との関係悪化はグループ全体の生産基盤を揺るがすリスクとなる。
3. テスラが進めるリスク軽減策(デリスキング)
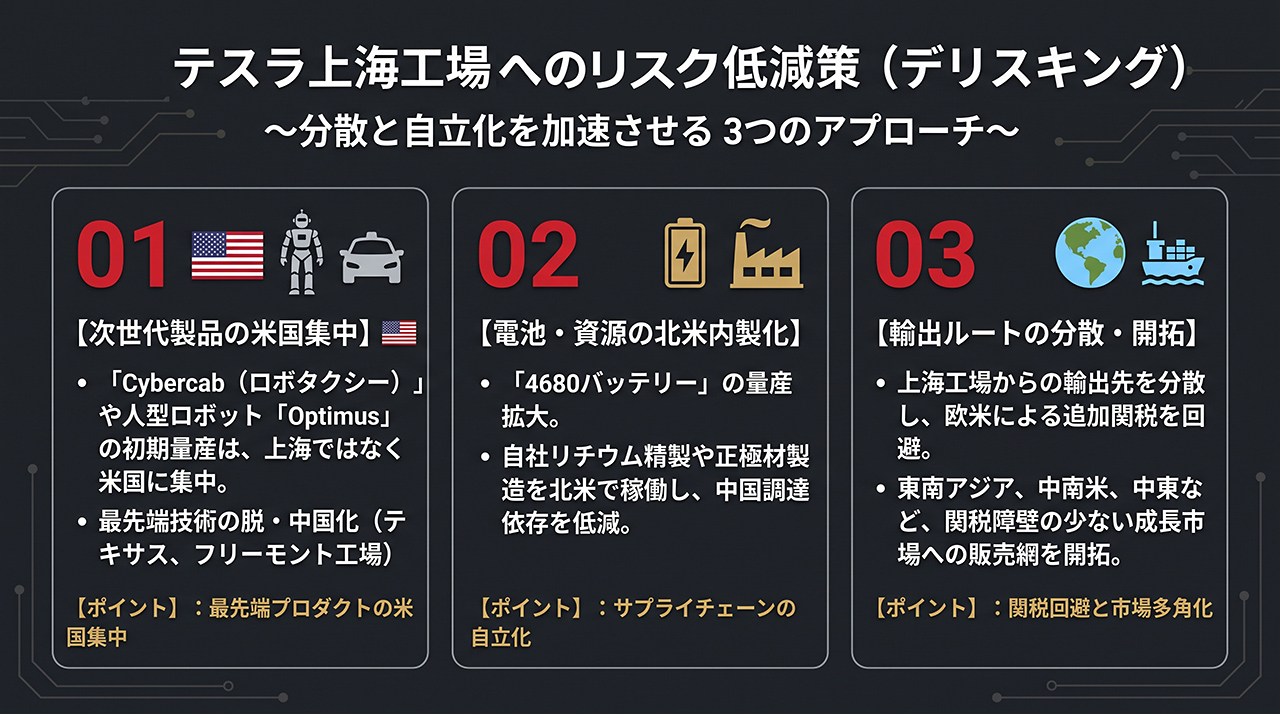
こうした上海依存のリスクを認識し、テスラは以下の分散・自立化を進めている。
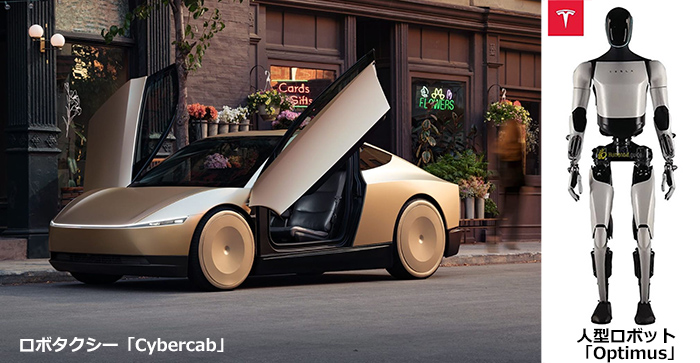
01 次世代プロダクトの米国集中:2026年に量産を開始したロボタクシー「Cybercab」や人型ロボット「Optimus」の初期量産ラインは上海ではなく、米国(テキサス工場・フリーモント工場)に集中配置している。
02 北米でのバッテリー・資源の内製化:テキサス工場での「4680バッテリー」の量産拡大に加え、テキサス州での自社リチウム精製工場や正極材製造ラインを稼働させ、中国サプライチェーンへの依存度を段階的に引き下げている。
03 新興国への輸出ルート開拓:欧米の関税障壁を回避するため、上海工場からの輸出先として東南アジア、中南米、中東などの成長市場への販売網を拡大している。