中国の自動車輸出市場は、2026年現在、長年首位だった上海汽車を抜き、奇瑞汽車(Chery)とBYDが2強として市場を牽引している。直近の2026年1〜9月の実績では、各社が全く異なるアプローチで海外進出を加速させている。
1. 自動車メーカー別 海外輸出台数ランキング(2026年1〜9月)
ガソリン車を含む乗用車全体の輸出において、上位の奇瑞とBYDだけで全体の40%以上のシェアを握っている。

2. トップメーカー各社の海外戦略
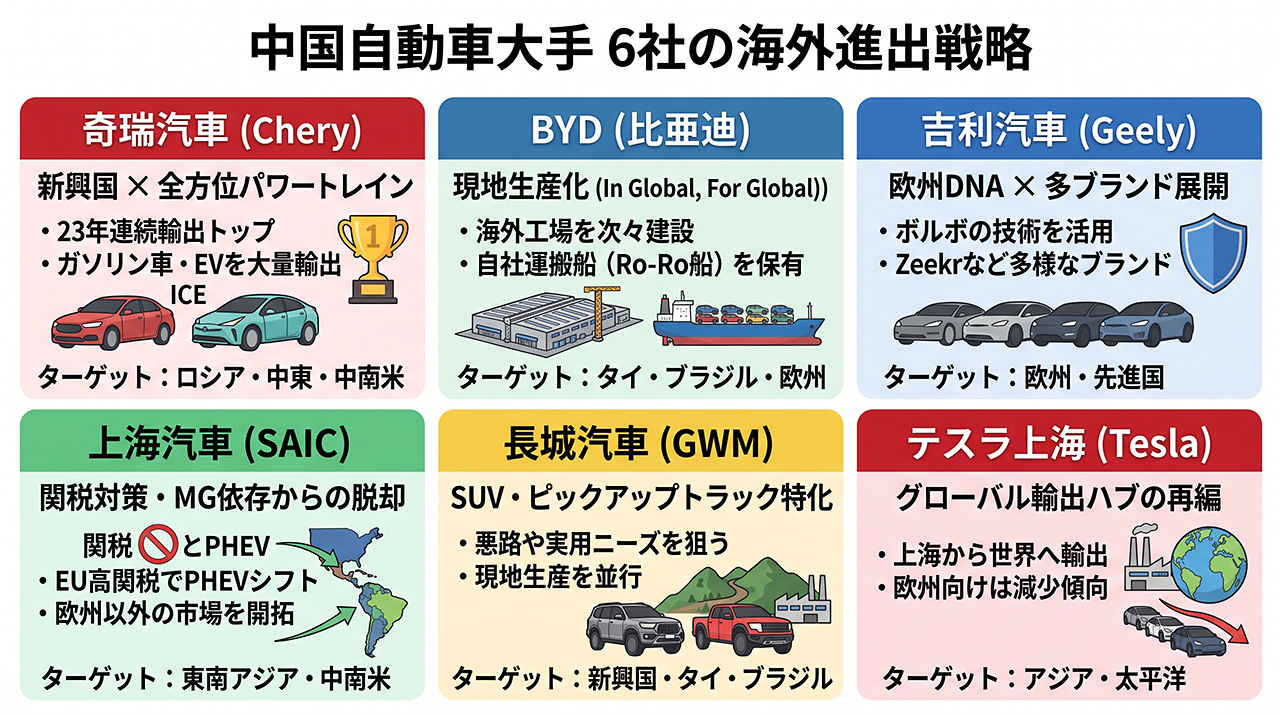
上位メーカーは、得意とするパワートレイン(EVかガソリン車か)やターゲット地域によって明確に戦略を分けている。
奇瑞汽車(Chery):新興国×全方位パワートレイン戦略
23年連続で中国最大の輸出メーカーの座に君臨している。奇瑞の最大の特徴は、EVだけでなくガソリン車(ICE)も大量に輸出している点だ。EVインフラが未成熟なロシア、中東、中南米、アフリカ市場において、ガソリン車や低価格なPHEVを大量投入し、面で市場を制圧している。2026年9月には中国メーカーとして初めて累計輸出700万台を突破した。
BYD:絶対王者の「現地生産化」シフト
NEV(新エネルギー車)輸出の絶対王者で、BYDの現在の戦略は、完成車輸出から「In Global, For Global(現地生産)」への猛烈なシフトである。EUなどの関税障壁を回避するため、タイ、ブラジル、ハンガリー、トルコなどで次々と現地ギガファクトリーを稼働・建設中。また、自社で自動車運搬船(Ro-Ro船)を複数建造・保有し、物流コストと地政学リスクを抑え込む垂直統合を海外でも徹底している。
吉利汽車(Geely):多ブランド展開と「欧州DNA」の活用
輸出台数が前年比で急激な伸び(2026年9月時点で前年同月比160%超増)を見せているのが吉利で、過去に買収したボルボ(スウェーデン)の技術基盤やブランド力をフル活用し、「Zeekr(極氪)」「Lynk & Co」「Polestar」などターゲット層の異なる複数のプレミアム・サブブランドを展開。欧州の安全基準や嗜好に合致した車作りで、先進国市場でのブランド力構築を優先している。
上海汽車(SAIC):MGブランドへの依存からの脱却
かつてのトップ輸出メーカーだが、足元ではシェアを落としている。英国発祥の「MG」ブランドの知名度を武器に欧州市場で大成功を収めたが、EUによる中国製BEVへの高率な追加相殺関税(SAICは最高税率対象)の直撃を受けた。現在は、関税対象外のPHEVモデルの輸出への切り替えや、欧州依存を減らして東南アジアや中南米へ市場を多角化する方針への転換を急いでいる。
長城汽車(GWM):SUV・ピックアップトラック特化
SUVブランド「Haval(哈弗)」やEVブランド「ORA(欧拉)」を展開。ブラジルやタイなどに早期から生産拠点を構え、新興国の悪路や実用ニーズに強いSUVやピックアップトラックセグメントで独自のポジションを築いている。
テスラ上海:グローバル輸出ハブとしての機能再編
テスラの上海ギガファクトリーは、長らく欧州やアジア太平洋地域(日本や豪州を含む)向けの最大の輸出ハブとして機能してきた。しかし、ドイツ・ベルリン工場の稼働本格化による欧州向け輸出の減少や、BYDなど中国勢の激しい追い上げにより、全体の輸出シェアは徐々に低下傾向(2026年1〜9月でシェア5.2%)にある。