不動産サービス大手CBREが2026年4〜6月期時点のオフィス空室率を世界主要20都市で比較した結果、上海が24.5%でワースト1位を記録した。
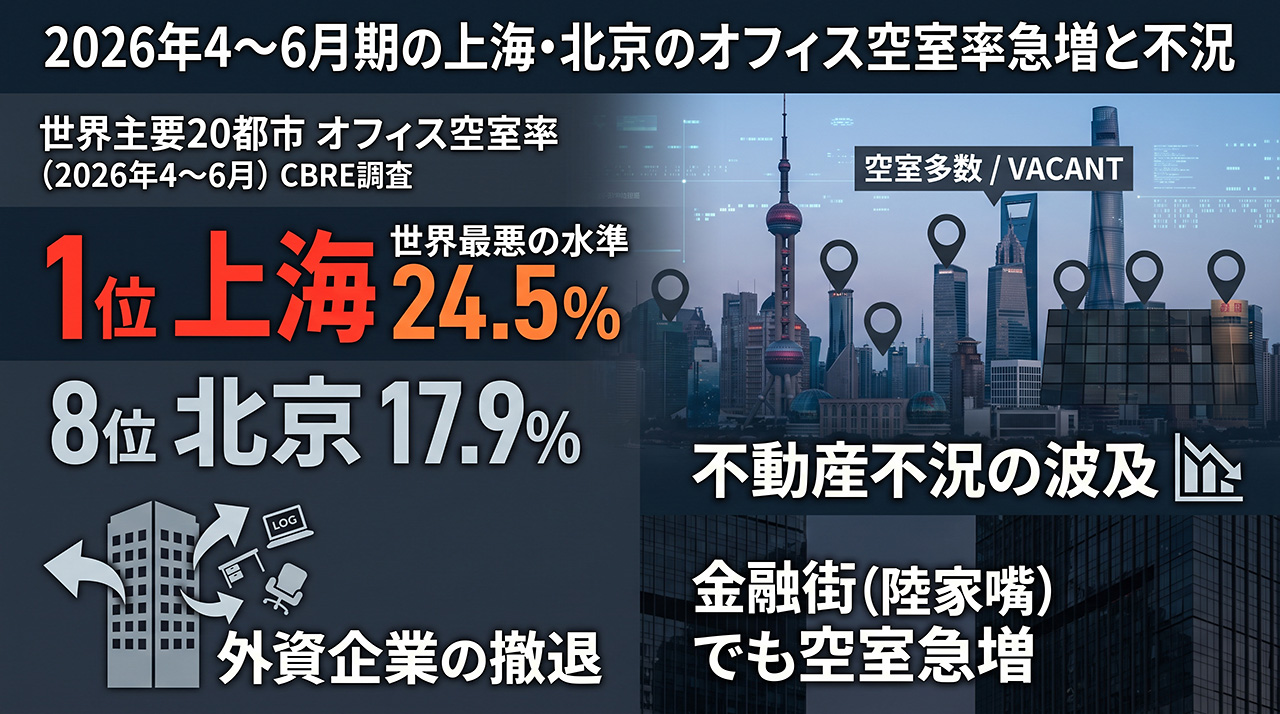
• 北京も上位にランクイン:上海に続き、同じく中国の北京も空室率17.9%となり、対象となった世界20都市の中で8番目の高さとなっている。
• 外資系企業の撤退:空室率が上昇している最大の背景として、中国市場からの「外資系企業の撤退」が指摘されている。
• 不動産不況の波及:中国経済の重荷となっている長引く不動産不況の影響が、住宅市場だけでなくオフィスビル市場にも直接波及している。
• 金融街での空室増:多くの金融機関や企業が集積する上海の代表的なビジネス街「陸家嘴(ルージャーズイ)地区
中国の不動産不況は、単なる開発会社の債務危機から「家計の資産縮小」と「地方財政の逼迫」を引き起こす構造的な問題へと変化しており、中国経済全体に強い下押し圧力をかけ続けている。
2026年現在の不動産不況の現状と、経済への具体的な影響は以下の通り。
1. 不動産市場の現状(2026年時点)
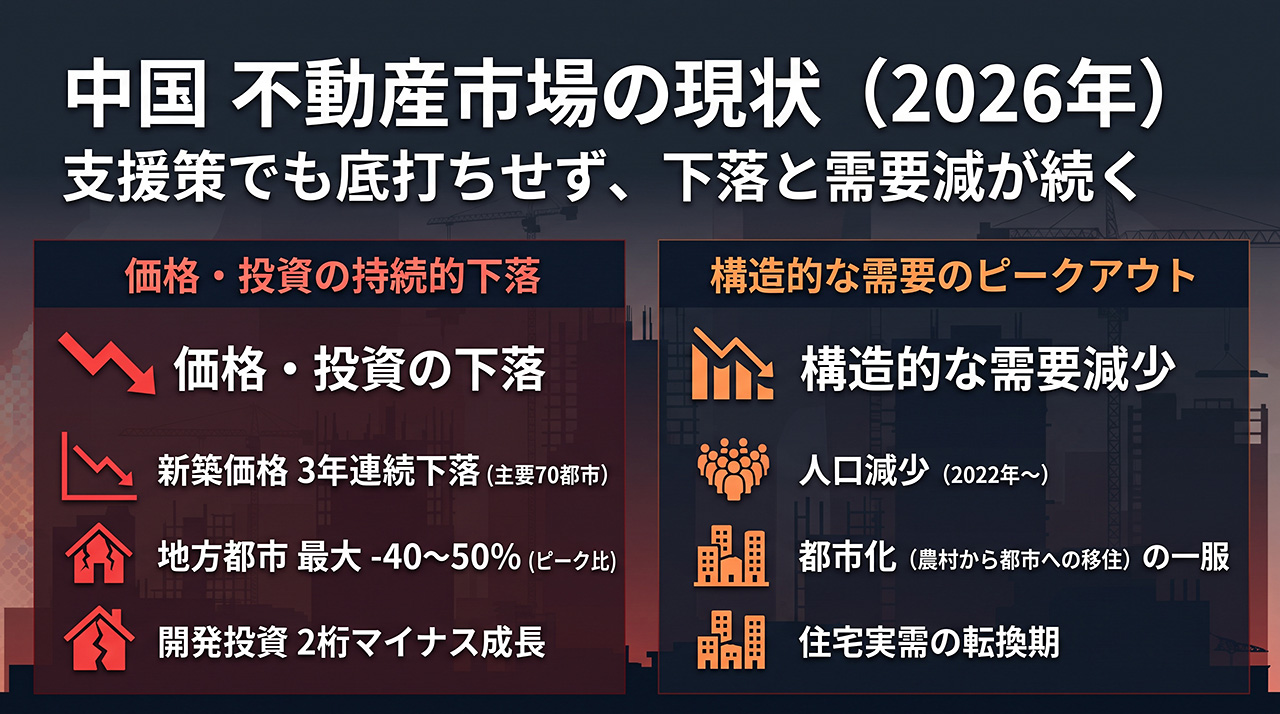
政府による住宅ローン金利の引き下げや規制緩和などの支援策にもかかわらず、不動産市場は依然として底打ちしていない。
• 価格と投資の持続的な下落:2026年半ばのデータでは、主要70都市の新築住宅価格は3年(36ヶ月)連続で前年割れを記録しており、多くの地方都市ではピーク時から40〜50%も価格が下落していると指摘されている。また、不動産開発投資も2025年に続き、2026年前半も前年比で2桁のマイナス成長が続いている。
• 構造的な需要のピークアウト:投機的なバブル崩壊だけでなく、「人口減少(2022年以降の総人口減)」と「農村から都市への移住(都市化)の一服」により、実需としての住宅需要そのものが転換期を迎えている。
2. 今後の経済への影響(3つの波及経路)
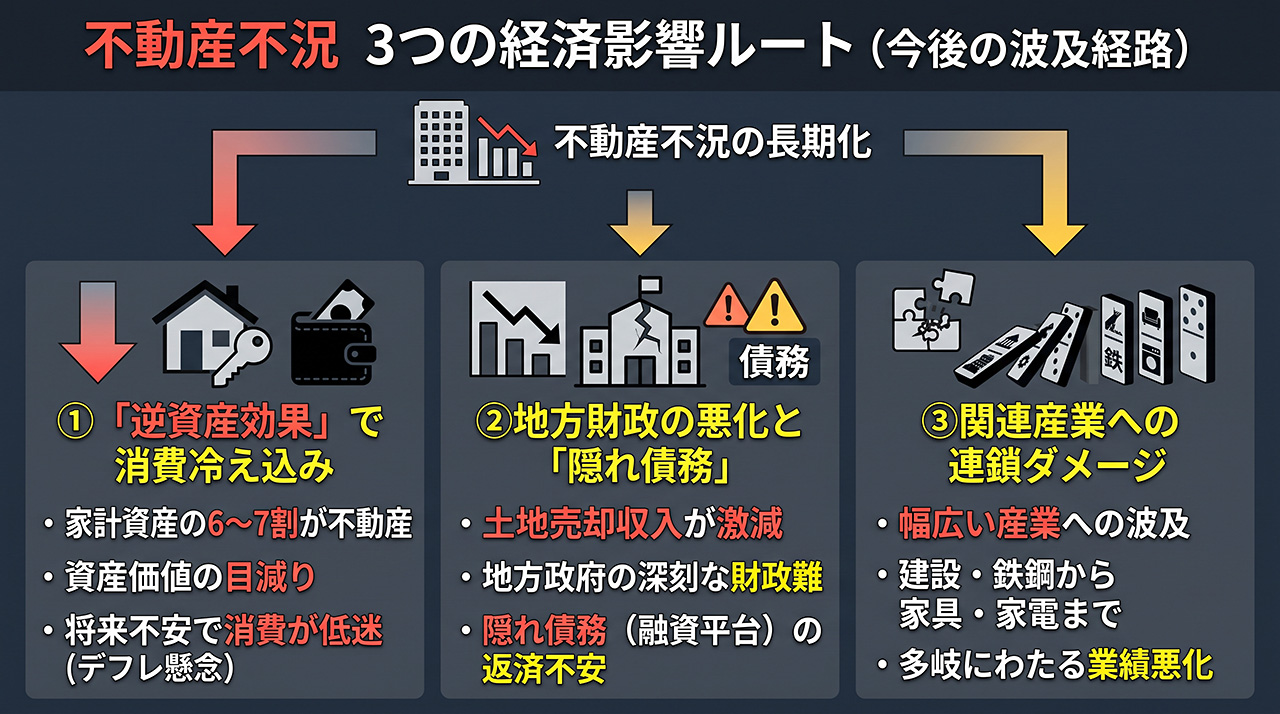
不動産市場の低迷は、主に以下の3つのルートを通じて中国経済に深刻な影響を与えている。
• 「逆資産効果」による個人消費の冷え込み:中国の家計資産は、その6〜7割を不動産が占めると言われている。持ち家の資産価値が大きく目減りしたことで、将来への不安から消費者が財布の紐を固く締める「逆資産効果」が発生しており、これが内需不足とデフレ懸念の最大の要因になっている。
• 地方財政の悪化と「隠れ債務」リスク:中国の地方政府にとって、不動産開発業者への「土地使用権の売却収入」は極めて重要な財源だった。開発業者が土地を買えなくなったことで地方政府の収入が激減し、財政難に直面している。これにより、地方政府がインフラ投資などを目的として抱え込んだ「隠れ債務(融資平台など)」の返済不安が高まっている。
• 関連産業への連鎖的なダメージ:不動産業界は裾野が広く、建設業や鉄鋼などの資材メーカーにとどまらず、家具や家電、内装業といった幅広い消費財産業の業績悪化を招いている。
中国政府は現在、大規模な経済刺激策(V字回復)を避けながら、軟着陸(ソフトランディング)を目指す管理姿勢をとっている。しかし、不動産市場の低迷は短期間では解決せず、かつての日本が経験したような「バランスシート不況(債務返済を優先し消費や投資が停滞する状態)」に陥り、中国経済が中長期的な低成長局面へ移行するリスクが強く意識されている。